1. Was in dieser Woche passiert ist
Am 9. Oktober kündigte Präsident Trump nach einem Telefonat mit Präsident Putin russische Dieselmengen für den amerikanischen und den Weltmarkt an, über 300.000 Tonnen sofort, 500.000 Tonnen im November und 1 Million Tonnen danach; der Kreml nannte keine Mengen, sondern sprach von der Bereitschaft zu liefern (Al Jazeera, 09.10.2026). Am selben Tag erteilte das US-Finanzministerium die Allgemeinlizenz 135, die Handel und Einfuhr russischen Diesels bis zum 7. April 2027 erlaubt.
Am 10. Oktober traf eine Rakete den King Khalid International Airport in Riad. Die Zivilluftfahrtbehörde GACA nennt mindestens 13 Tote und über 300 Verletzte; das Medienbüro der Huthi beansprucht den Angriff, die saudisch geführte Koalition nennt ihn ein Kriegsverbrechen. Der Flughafen bleibt nach GACA bis zum 17. Oktober gesperrt (Al Jazeera, 10. und 11.10.2026; ABC News, 13.10.2026). Russland lockerte am selben Tag sein Dieselausfuhrverbot für zunächst 500.000 Tonnen (Kyiv Independent, 10.10.2026).
Am 11. Oktober gab die britische UKMTO die Warnungen 164-26 bis 169-26 heraus. Betroffen waren nach gCaptain sechs Schiffe, fünf Tanker und ein Containerschiff, vier davon in der Straße von Hormus und eines per Drohne am Ankerplatz vor Sohar in Oman. Einen Urheber nennt die UKMTO nicht. Am selben Tag erklärte Präsident Trump eine Energiewaffenruhe zwischen Russland und der Ukraine; Moskau hat sie nicht bestätigt.
Am 12. Oktober schloss Brent bei 106,65 US-Dollar, dem höchsten Schlusskurs seit dem 15. September. Nach Tankerdaten von Bloomberg hatten zu diesem Zeitpunkt mindestens zehn Supertanker und mehrere Suezmax-Tanker mit Ziel Fujairah gestoppt oder abgedreht (Bloomberg via gCaptain, 13.10.2026). Die französische Marine brachte rund 450 Seemeilen südlich von La Réunion den sanktionierten Tanker DF Peak auf (USNI News, 13.10.2026).
Am 13. Oktober bestätigte das saudische Energieministerium einen Angriff auf ein Verwaltungsgebäude auf dem Aramco-Gelände in Dhahran, mit einem begrenzten Brand und ohne Verletzte; einen Urheber nennt es nicht. Vor der bulgarischen Schwarzmeerküste wurden nach Angaben von Ministerpräsident Radev zwei Frachter von Drohnen getroffen, einer sank. Der OPEC-Monatsbericht senkte das erwartete Nachfragewachstum für 2026 zum sechsten Mal in Folge auf 0,2 Millionen Barrel am Tag und hob die Erwartung für 2027 auf rund 2,6 Millionen an.
2. Hormus: so viele Angriffe wie nie, und ein Umweg gerät unter Druck
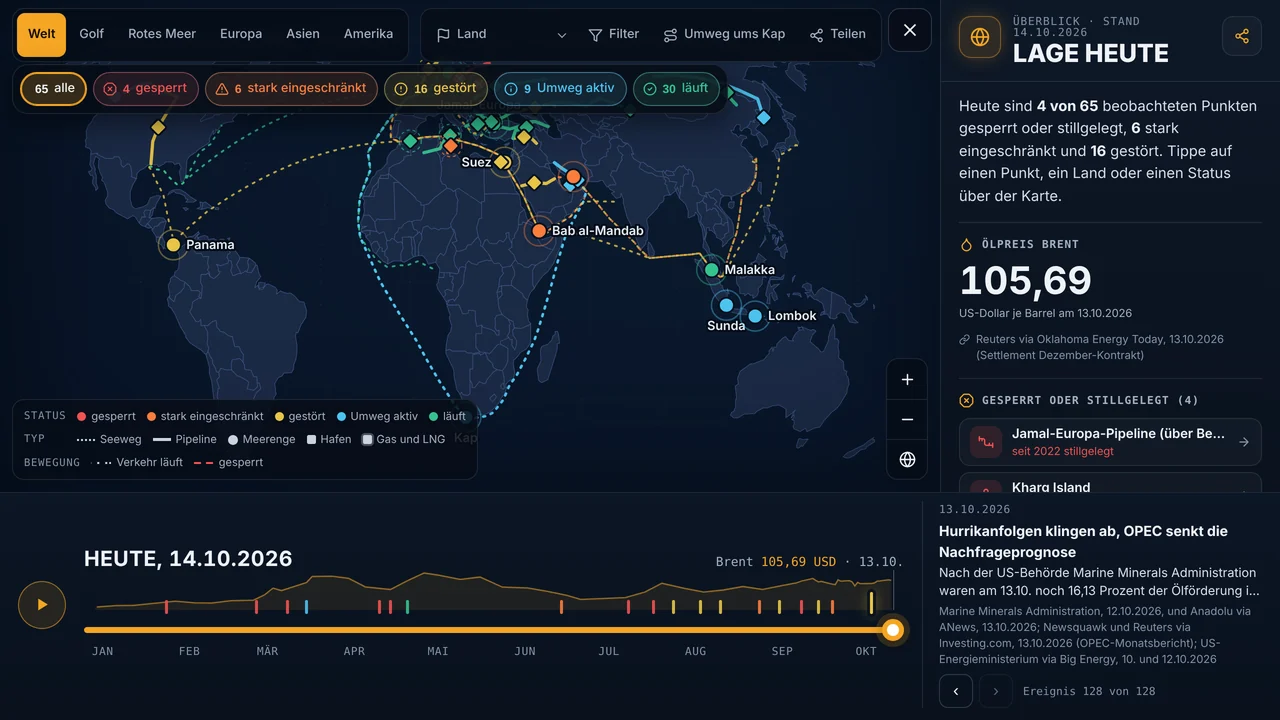
Die Reuters-Auswertung vom 14. Oktober nennt die Angriffe auf Handelsschiffe, die noch durch die Meerenge fahren, den höchsten Stand seit Kriegsbeginn; allein in den 48 Stunden davor lagen mindestens fünf Vorfälle, nach Daten der Internationalen Seeschifffahrts-Organisation IMO etwa dieselbe Rate wie vom 3. bis 5. Oktober. Die Datenbasis für den Vergleich benennt Reuters nicht. Das von den USA geführte Lagezentrum JMIC stuft die Bedrohung in der Straße weiter als schwer ein, die zweithöchste Stufe, und zählt seit dem 1. März 140 bestätigte Vorfälle.
Neu ist in dieser Woche weniger die Zahl als der Ort. Getroffen wurden Schiffe nicht nur in der Meerenge, sondern auch an den Ankerplätzen davor und dahinter: am 11. Oktober ein Rohöltanker vor Sohar in Oman, am 10. Oktober forderte eine unbekannte Stelle Kapitäne bei Ras al-Khaimah über Funk auf, die Ankerplätze zu verlassen. Genau dort hängt der wichtigste Umweg: Supertanker warten außerhalb der Meerenge, kleinere Schiffe fahren das riskante Stück und laden um. Wenn die Empfangsschiffe ausbleiben, bindet sich das System selbst. Bloomberg zählte in den Tagen vor dem 13. Oktober mindestens zehn Supertanker und mehrere Suezmax-Tanker, die vor Fujairah gestoppt oder abgedreht haben. Nach einer Auswertung von Windward sind 15 bis 20 Prozent der Supertankerflotte in diesem System gebunden, die Fracht macht inzwischen 25 bis 30 Prozent der Rohölkosten aus gegen 1 bis 3 Prozent vor dem Krieg.
Wie viel Öl trotzdem durchkommt, bleibt umstritten, weil die Erhebungen Verschiedenes messen. Kpler nennt für den September rund 16 Millionen Barrel am Tag und damit etwa 80 Prozent des Vorkriegsniveaus, für die Woche bis zum 7. Oktober je nach berichtendem Medium 8,5 oder 9,9 Millionen Barrel am Tag. Das US-Zentralkommando CENTCOM erklärte am 13. Oktober, amerikanische Kräfte und regionale Partner kontrollierten die Straße, und nannte für den 12. Oktober über 19 Millionen Barrel; ob das eine Tagesrate ist, sagt die Meldung nicht. CENTCOM und die Revolutionsgarden sind Konfliktparteien. Zwei iranische Beamte sagten Reuters am 14. Oktober, eine vollständige Schließung stehe bevor, Ziel sei, den Ölpreis vor den US-Zwischenwahlen hoch zu halten.
3. Saudi-Arabien: der Krieg erreicht das Aramco-Gelände in Dhahran
Die Huthi haben ihr Feuer in dieser Woche auf saudisches Gebiet verlagert. Nach dem Angriff auf den Flughafen Riad am 10. Oktober mit mindestens 13 Toten folgten am 11. Oktober ein weiterer Treffer am Terminal 4 mit einem Toten und elf Verletzten und am 13. Oktober Raketentrümmer über Wohngebieten, die vier Menschen verletzten und 15 Häuser beschädigten. Am 13. Oktober bestätigte das saudische Energieministerium dann einen Angriff auf ein Verwaltungsgebäude auf dem Aramco-Gelände in Dhahran: ein begrenzter Brand, keine Verletzten, kein genannter Urheber. Eine Unternehmensquelle sagte Reuters, eine ballistische Rakete habe die obersten drei Stockwerke eines Bürogebäudes beschädigt. Ein Huthi-Vertreter hatte am 12. Oktober Öl- und Flughafenanlagen als legitime Ziele bezeichnet.
Auf die Mengen hat das bisher nicht durchgeschlagen. Die saudische Förderung lag im September nach der eigenen Meldung an die OPEC bei 8,372 Millionen Barrel am Tag, nach den Sekundärquellen desselben Berichts bei 8,001 Millionen; der Zuwachs gegenüber August fällt damit je nach Zählung über 2 Millionen oder rund 744.000 Barrel am Tag aus. Die Ost-West-Pipeline pumpte am 6. Oktober nach Angaben des Energieministers 5,8 Millionen Barrel am Tag bei einer Kapazität von 7 Millionen; eine neuere Zahl liegt nicht vor. Energieminister Prinz Abdulaziz bin Salman nannte am 12. Oktober die Ereignisse der vergangenen Wochen ernst und sagte, die Antwort müsse gleich ernst sein. Im Roten Meer wurde zwischen dem 11. und 14. Oktober kein Angriff auf ein Schiff gemeldet.
4. Der Dieseldeal mit Moskau und was von ihm bisher zu sehen ist
Am 9. Oktober kündigte Präsident Trump nach einem Telefonat mit Präsident Putin russische Dieselmengen an und nannte auf Truth Social über 300.000 Tonnen sofort, 500.000 Tonnen im November und 1 Million Tonnen danach. Der Kreml nannte keine Mengen. Am selben Tag erteilte das US-Finanzministerium die Allgemeinlizenz 135, die Verkauf, Lieferung und Einfuhr russischen Diesels bis zum 7. April 2027 erlaubt. Am 10. Oktober lockerte die russische Regierung ihr Ausfuhrverbot für zunächst 500.000 Tonnen. Vizepremier Nowak sagte am 12. Oktober, die Ausfuhren könnten bis Jahresende 3 bis 3,5 Millionen Tonnen im Monat erreichen, und nannte einen weltweiten Rückgang der Dieselpreise um 5 bis 6 Prozent; das ist eine Eigenangabe der russischen Seite.
Ob Russland das liefern kann, ist offen. Nach Vortexa lagen die russischen Diesel- und Gasölausfuhren im dritten Quartal 2026 bei rund 190.000 Barrel am Tag, nach 690.000 im zweiten und 850.000 im ersten Quartal. Unabhängig belegt ist der Ausfall der Raffinerie Wolgograd mit rund 14 Millionen Tonnen Jahreskapazität nach dem Angriff vom 2. Oktober. Das ukrainische Verteidigungsministerium hatte am 4. Oktober von über 51 Prozent lahmgelegter Raffineriekapazität gesprochen; die Ukraine ist Konfliktpartei, unabhängig bestätigt ist die Zahl nicht. Seit dem 11. Oktober greift die Ukraine nach Angaben von Präsident Selenskyj keine russischen Raffinerien mehr an und verbindet die Fortsetzung mit einem Stopp der russischen Angriffe auf das ukrainische Stromnetz; Moskau hat die von Präsident Trump verkündete Energiewaffenruhe nicht bestätigt. Sieben Senatoren forderten am 11. Oktober die Rücknahme der Lizenz, das Finanzministerium hält sie für rechtmäßig.
Am Markt hat allein die Ankündigung gewirkt. Der Terminkontrakt für Heizöl und Diesel an der NYMEX fiel am 9. Oktober um 4,61 Prozent auf 4,73 US-Dollar je Gallone. In den Tagen danach drehte er wieder nach oben; ein sauber belegtes Settlement für den 13. Oktober haben wir nicht gefunden, die Angaben der Dienste liegen zwischen 4,82 und 4,94 US-Dollar. Eine bestätigte Entladung russischen Diesels in den USA unter der neuen Lizenz liegt nicht vor; der Tanker Minerva Zen mit rund 280.000 Barrel war am 22. September und damit 17 Tage vor der Ankündigung aus St. Petersburg ausgelaufen.
5. Was davon bei den Preisen ankommt
Das EU-Öl-Bulletin für die Woche zum 5. Oktober zeigt zwei Richtungen. Diesel fiel im gewichteten EU-Mittel auf 2,149 Euro je Liter, nach dem Rekord von 2,24 Euro in der Woche zum 28. September; für Deutschland nennt das Bulletin 2.254 Euro je 1.000 Liter, 7,5 Prozent weniger als eine Woche zuvor. Heizöl ging dagegen auseinander: In Deutschland stieg der Preis um 1,7 Prozent auf 1.726,40 Euro je 1.000 Liter, in Österreich fiel er um 3,2 Prozent auf 1.799,99 Euro, in Frankreich um 1,6 Prozent auf 1.907,08 Euro und in Spanien um 2,0 Prozent auf 1.495,34 Euro. Im gewichteten EU-Mittel waren es 1.741,94 Euro nach 1.747,30 Euro in der Vorwoche.
Die Marktdienste zeigen für Mitte Oktober leichte Aufschläge. HeizOel24 nennt für Deutschland am 14. Oktober 169,25 Euro je 100 Liter im Landesschnitt und für Österreich am 13. Oktober 182,11 Euro. prixfioul.fr nennt für Frankreich am 13. Oktober 1.842 Euro je 1.000 Liter für fioul ordinaire, calienteybarato.com für Spanien 1,746 Euro je Liter, heizoel24.ch für die Schweiz 172,46 Franken je 100 Liter. Die Zahlen der Portale und die des Bulletins sind nicht direkt vergleichbar, weil Erhebung und Abnahmemenge verschieden sind.
In den USA bleibt der Engpass bei den Destillaten. Die Bestände lagen in der Woche zum 2. Oktober bei 105,1 Millionen Barrel und damit rund 12 Prozent unter dem Fünfjahresschnitt, an der Ostküste nach NYSERDA bei 9,3 Millionen Barrel und damit unter der Zehnjahresspanne. Im Bundesstaat New York kostete Heizöl in der Woche zum 5. Oktober 6,210 US-Dollar je Gallone, 67,0 Prozent mehr als ein Jahr zuvor. Für Haushalte, die mit Heizöl heizen, erwartet die EIA in ihrem Winterausblick vom 6. Oktober im US-Schnitt 5,26 US-Dollar je Gallone von November bis März, 34 Prozent mehr als im Vorjahr, und Ausgaben von 2.115 US-Dollar, 21 Prozent mehr, bei einem um 9 Prozent niedrigeren Verbrauch.