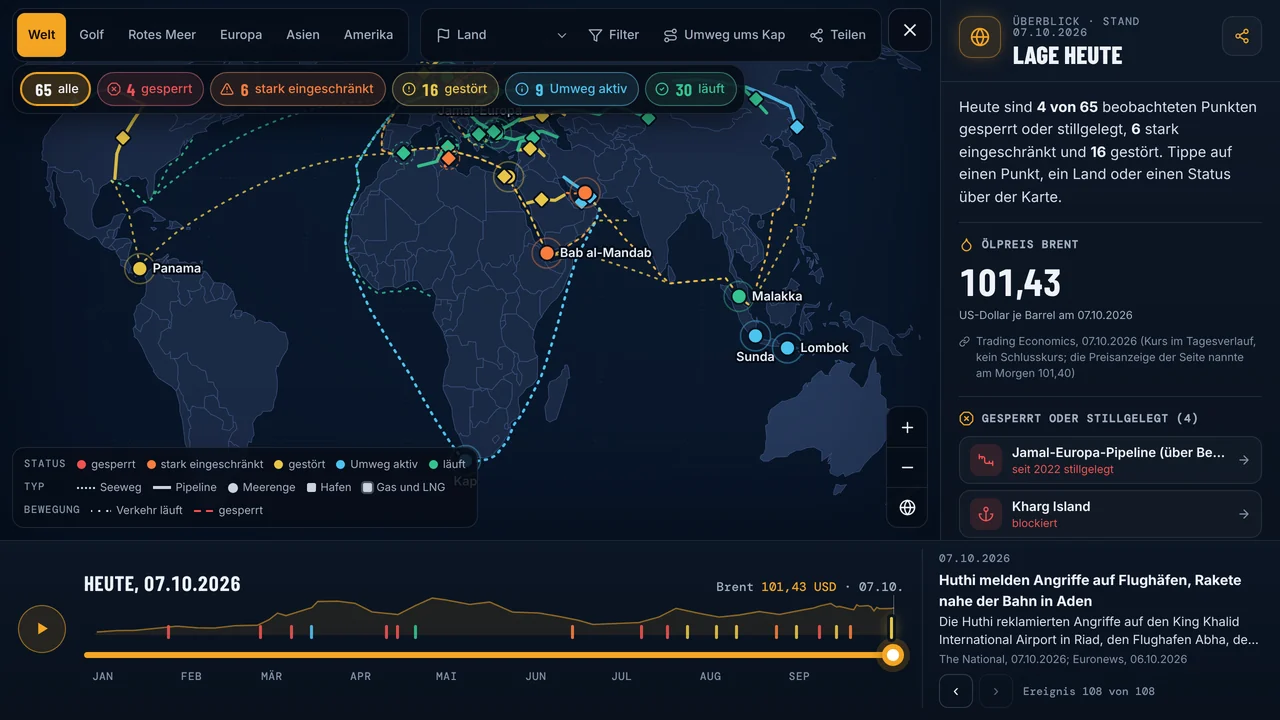
1. Was in dieser Woche passiert ist
Am 1. Oktober traf ein nicht identifiziertes Geschoss das Aramco-Terminal Yanbu North am Roten Meer. Im Tankfeld brannte es, die Verladung stand kurz still und lief danach weiter. Ein Bekenntnis gibt es nicht; vergleichbare Angriffe wurden zuvor den Huthi zugeschrieben (The Maritime Executive, 01.10.2026; Marine Insight, 03.10.2026). Am selben Tag meldete das EU-Öl-Bulletin für Diesel einen Rekord von 2,24 Euro je Liter.
Am 2. Oktober beschlossen die G7, über die Internationale Energieagentur bis zu 100 Millionen Barrel Rohöl und Diesel aus Notreserven freizugeben, sofort beginnend und über vier Monate verteilt (The National und Al Jazeera, 02.10.2026). Noch am selben Tag erklärte Präsident Trump, ein Ausfuhrverbot für Diesel werde es nicht geben: Man werde es nicht machen, und man habe es nie vorgehabt (Transport Topics, 02.10.2026). In der Nacht trafen ukrainische Drohnen die Raffinerie Wolgograd und ein Tanklager bei Samara (Kyiv Post, 02.10.2026).
Am 3. Oktober meldete der Irak, 2 Millionen Barrel Rohöl durch die Straße von Hormus gebracht zu haben, und arrangierte einen Tag später erstmals seit Jahrzehnten einen eigenen Tanker für diesen Weg (Reuters via BOE Report, 03.10.2026; The National, 04.10.2026).
Am 4. Oktober sagte Irans Parlamentspräsident Ghalibaf, die Straße von Hormus werde nicht geöffnet, bis sieben iranische Bedingungen erfüllt seien; Außenminister Araghchi nannte eine Öffnung binnen sieben Tagen möglich, wenn Washington den iranischen Vorschlag annimmt (Arab News und Al Jazeera, 04.10.2026). Am selben Tag ließ OPEC plus die Förderziele für November unverändert (OPEC, 04.10.2026), und im Jemen begann eine Bodenoffensive am Bab al-Mandab.
Am 5. Oktober senkte Saudi Aramco den Preis für Arab Light nach Asien um drei auf fünf Dollar unter dem Mittel von Oman und Dubai, den weitesten Abschlag seit Juni 2020 (Reuters via EnergyNow, 05.10.2026). Irans Ölminister Paknejad trat zurück. Das US-Energieministerium schrieb ein Tauschgeschäft über bis zu 40 Millionen Barrel aus der strategischen Reserve aus (Rigzone, 05.10.2026).
Am 6. Oktober sagte der saudische Energieminister in Manama, die Ost-West-Pipeline pumpe 5,8 Millionen Barrel am Tag (Al Jazeera und Reuters, 06.10.2026). Am 7. Oktober meldeten die Huthi Angriffe auf saudische Flughäfen; auf den Flughafen Aden gingen zwei ballistische Raketen nieder, eine nahe der Start- und Landebahn, Opfer wurden nicht gemeldet (The National, 07.10.2026).
2. Hormus: die Mengen sind zurück, die Sicherheit nicht
Die Zahlen zur Straße von Hormus widersprechen sich diese Woche noch stärker als sonst, und dafür gibt es einen nachvollziehbaren Grund: Sie messen Verschiedenes.
Kpler nennt für den Siebentageschnitt zum 30. September 18,3 Millionen Barrel am Tag an Rohölausfuhren des gesamten Nahen Ostens, etwa so viel wie im Mittel der zwölf Monate vor dem Krieg. Rund 40 Prozent davon laufen inzwischen über Pipelines an der Straße vorbei (Al Jazeera, 06.10.2026). Für die Durchfahrten allein nennt dieselbe Firma 9.017 Tausend Barrel am Tag gegen einen Vorkriegswert von 17.132 Tausend, also rund 47 Prozent darunter (Kpler Insight via congress.net, 06.10.2026). Beides stimmt, und beides darf man nicht gegeneinander rechnen.
Die britische UKMTO zählte für die Woche bis zum 2. Oktober 247 Durchfahrten, 123 ein und 124 aus, also rund 35 Schiffe am Tag. Sie nennt das nach eigener Angabe rund 75 Prozent unter dem Niveau vor dem Konflikt (UKMTO, 02.10.2026).
Sicherer ist die Straße dadurch nicht geworden. Der Nachrichtendienst Marisks zählte in einer Woche mindestens sieben Zwischenfälle mit Tankern, und die UKMTO meldet seit dem 2. Oktober mindestens einen Angriff am Tag in der Straße oder im Golf von Aden (Al Jazeera, 06.10.2026).
Strittig ist auch, ob für die Durchfahrt gezahlt wird. Die Kpler-Analystin Michelle Brohard sagte Al Jazeera am 5. Oktober, sie halte eine Art Gebühr für wahrscheinlich. Die US-Regierung erklärte, eine solche Gebühr werde in keiner Vereinbarung zugelassen. Der Verkehrsrechtler Abdul Khalique nannte den Vorwurf plausibel, aber unbelegt (Al Jazeera, 05.10.2026).
3. Iran: kein Fass im September, und ein neuer Ölminister
Die auffälligste Zahl der Woche ist eine Null. Nach Kpler verließ im September 2026 keine einzige Rohölladung Iran. Das ist der erste Monat ohne Verladung, seit die Firma im Jahr 2013 mit der Erfassung begann; die letzte Ladung nahm der Suezmax Sarak am 25. August an Kharg Island auf (Kpler Insight via congress.net, 06.10.2026). Vortexa und Bloomberg kommen zum gleichen oder nahezu gleichen Ergebnis.
US-Finanzminister Scott Bessent sagte, Iran werde in dieser Woche erstmals kein Rohöl auf See haben. Er gehört zu einer Konfliktpartei, und eine iranische Gegenzahl liegt nicht vor.
Am 5. Oktober trat Ölminister Mohsen Paknejad zurück. Kommissarischer Nachfolger ist Hamid Bovard, der ankündigte, die Förderung zu maximieren und die Ausfuhr bestmöglich fortzusetzen; sein Ministerium sprach von einem umfassenden Wirtschaftskrieg (Rigzone und The National, 05.10.2026; IranWire, 05.10.2026). Vor der Blockade führte Iran rund 2 Millionen Barrel am Tag aus, im August waren es nach verschiedenen Erhebungen noch 220.000 bis 255.000.
Auf der anderen Seite des Golfs sieht es umgekehrt aus. Saudi-Arabiens Rohölexporte lagen im September bei rund 6,6 Millionen Barrel am Tag und damit bei rund 91 Prozent des Niveaus vor dem Konflikt (Vortexa via Reuters, 06.10.2026); die Wochenverladungen erreichten nach Kpler den höchsten Stand seit April 2020. Die Lagekarte stuft die Ost-West-Pipeline und den Hafen Yanbu deshalb mit dieser Runde von stark eingeschränkt auf gestört zurück.
4. Die G7 öffnen die Notreserven, Washington verzichtet auf das Exportverbot
Am 2. Oktober beschlossen die G7 die Freigabe von bis zu 100 Millionen Barrel Rohöl und Diesel über die Internationale Energieagentur. Die Freigabe beginnt sofort und läuft über vier Monate, ein erheblicher Teil soll in den ersten zwanzig Tagen fließen, mit Schwerpunkt Diesel. Die Agentur soll binnen zwanzig Tagen berichten, danach entscheidet die Gruppe über weitere Dieselmengen. Zusätzlich wollen die G7 ihre Raffineriewartungen abstimmen und untereinander keine Ausfuhrbeschränkungen für Energie verhängen (The National und Al Jazeera, 02.10.2026; Business Today, 02.10.2026).
Eine amtliche Aufteilung zwischen Rohöl und Diesel und zwischen den Ländern ist nicht veröffentlicht. Nach einer Einordnung von Discovery Alert sind es keine zusätzlichen Mengen, sondern eine Beschleunigung der Zusage vom März 2026 über 400 Millionen Barrel; IEA-Chef Fatih Birol nannte am 2. Oktober rund zwei Drittel davon als bereits freigegeben.
Die Umsetzung ist ungleich. Nach einer Auswertung von EnergyConnects hatte Deutschland Anfang Oktober erst rund 23 Prozent seiner zugesagten Bestände freigegeben, Spanien rund ein Drittel. Das US-Energieministerium schrieb am 5. Oktober ein Tauschgeschäft über bis zu 40 Millionen Barrel aus der strategischen Reserve aus, also eine Abgabe mit Rückgabepflicht und keine endgültige Freigabe; Energieminister Chris Wright kritisierte dabei die europäischen Beiträge (Rigzone, 05.10.2026). Die US-Reserve lag am 25. September bei 283,8 Millionen Barrel, dem niedrigsten Stand seit Oktober 1982 (EIA, 30.09.2026).
Das Dieselexportverbot, über das Washington wochenlang nachgedacht hatte, ist vom Tisch. Geprüft wird stattdessen ein milderer Weg: gefärbten und von der Bundessteuer befreiten Diesel für den Straßenverkehr freizugeben, was 24 Cent je Gallone spart (Transport Topics, 02.10.2026).
5. Was das für Haushalte heißt
Der EU-Dieselpreis erreichte in der Woche zum 30. September mit 2,24 Euro je Liter einen Rekord, einen Cent über der Vorwoche. Zwölf Mitgliedstaaten lagen auf einem Allzeithoch. Vor der Eskalation im Februar waren es 1,59 Euro (EU-Öl-Bulletin via Euronews, 01.10.2026).
Beim Heizöl weist das EU-Öl-Bulletin für die Woche zum 28. September 1.697,40 Euro je 1.000 Liter in Deutschland aus, 1.859,47 Euro in Österreich, 1.937,28 Euro in Frankreich und 1.525,55 Euro in Spanien, jeweils inklusive Steuern. In der Schweiz nannte heizoel24.ch am 6. Oktober 162,95 Franken je 100 Liter bei einer Bestellmenge von 3.000 Litern.
Beim Gas geht es um die Speicher. Die Bundesnetzagentur erklärte am 4. Oktober, das Erreichen der Füllstandsvorgaben zum 1. November sei für die Versorgungssicherheit nicht zwingend erforderlich; der Versorger SEFE wurde angewiesen, zusätzlich 8 Terawattstunden zu beschaffen und bis zum 15. Dezember einzuspeichern (netz-trends.de, 04.10.2026).
In den USA erwartet die EIA in ihrem Kurzfristausblick vom 6. Oktober, dass die Destillatbestände an der Ostküste den ganzen Winter rund 20 Prozent unter dem Mittel der Jahre 2021 bis 2025 bleiben. Für die rund drei Prozent der US-Haushalte, die überwiegend mit Heizöl heizen und fast alle im Nordosten liegen, rechnet die Behörde mit um 21 Prozent höheren Ausgaben in diesem Winter; dämpfend wirkt nach ihrer Annahme ein milderer Winter.
Was all das gemeinsam hat: Die Fracht ist zur eigenen Preisgröße geworden. Ein Supertanker auf der Route Saudi-Arabien nach China kostet 1,29 Millionen Dollar am Tag; im Mittel der Jahre 2021 bis 2025 waren es weniger als 30.000 (Rigzone, 06.10.2026). Diese Kosten stecken im Preis, bevor ein Barrel in Europa ankommt.