1. Lo que ha pasado esta semana
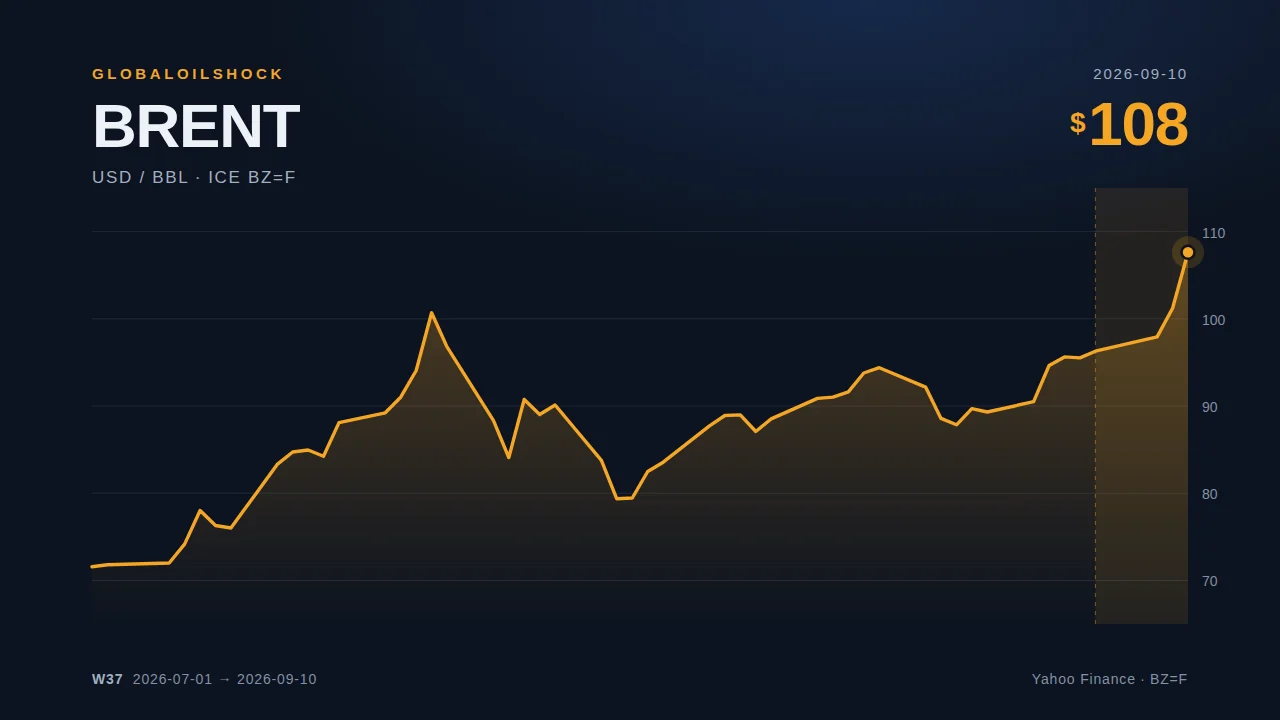
El arranque fue tranquilo. El 4 de septiembre, el contrato de futuros sobre el Brent cerró en 96,28 dólares estadounidenses, casi sin cambios frente a la víspera (Yahoo Finance, BZ=F, cierre diario).
El 7 de septiembre, OilPrice.com informó, citando fuentes del sector, de que la refinería de Aramco en Jizan, en el suroeste de Arabia Saudí, había sido atacada por tercera vez en dos meses. En agosto, añadía, ninguna carga de exportación había salido del puerto. Arabia Saudí no lo confirmó; los hutíes se habían atribuido ataques anteriores contra Jizan (OilPrice.com, 07/09/2026).
El 9 de septiembre, el Brent cerró en 101,21 dólares. Era el primer cierre por encima de los 100 dólares desde el 23 de julio de 2026.
El 10 de septiembre, los hutíes tomaron la ciudad portuaria de Mokha, en el mar Rojo, según varios informes su avance territorial más amplio en años (Al Jazeera, 10/09/2026; UPI, 10/09/2026). Ese mismo día, el contrato de futuros subió un 6,3 por ciento hasta 107,63 dólares.
2. El salto por encima de 100 dólares: qué hay detrás
A lo largo de la semana, el contrato de futuros pasó de 95,52 dólares el 3 de septiembre a 107,63 dólares el 10 de septiembre, un 12,7 por ciento más. El ascenso se repartió de forma muy desigual: hasta el 8 de septiembre apenas se movió, el 9 de septiembre sumó un 3,4 por ciento y el 10 de septiembre otro 6,3 por ciento.
Un recorrido así no habla de una escasez que se instala poco a poco, sino de una reevaluación del riesgo. Entre el 8 y el 10 de septiembre no se comunicó ningún corte de producción; sí un nuevo impacto en Jizan y la caída de Mokha. El mercado no descontó menos petróleo, sino un camino más incierto para el petróleo que ya existe.
Hasta qué punto se separarían el mercado de futuros y el mercado al contado quedaría aún más claro en las semanas siguientes. Dicho en corto: el mercado de futuros paga una entrega dentro de unos meses, el mercado al contado paga el petróleo que está fluyendo ahora.
3. Mokha y Jizan: por qué cuenta esta semana en el mar Rojo
Mokha está en la costa yemení, al norte del punto más estrecho del Bab al-Mandab. Quien controla el puerto dispone de una base pegada al canal de navegación. No hubo con ello ningún cierre formal del estrecho, y esta semana tampoco se comunicó ningún ataque contra un buque mercante dentro de él.
Jizan queda más al norte, en la costa saudí del mar Rojo. Según la información del 7 de septiembre, su refinería no despachó en agosto ninguna carga de exportación. No está confirmado: Arabia Saudí apenas se pronuncia desde la primavera sobre los daños en sus instalaciones, y los datos de los atacantes no se pueden verificar desde fuera. Por eso no hemos endurecido la clasificación mientras exista una sola fuente sin confirmar.
Juntas, ambas noticias dibujan el patrón que marca el mar Rojo desde el verano: no un cierre, sino un número creciente de lugares donde un buque o una instalación pueden ser alcanzados. Eso se ve menos en la cotización del petróleo que en la prima de riesgo de guerra que las aseguradoras cobran por estas travesías.
4. 514 buques: qué significa un atasco en el Golfo
El 10 de septiembre, el proveedor de datos Kpler contabilizó 514 buques inmovilizados en el golfo Pérsico. No están incautados; simplemente no salen de forma rentable: el estrecho de Ormuz está de hecho cerrado al tráfico comercial libre desde el 11 de julio y el resto circula en convoyes.
Un buque parado sale caro por partida doble. No gana nada y, además, falta en otro sitio. Por eso los fletes suben en todo el mundo y no solo en la ruta afectada. Fletar un superpetrolero del Golfo a China costó la semana anterior unos 704.000 dólares estadounidenses al día; el 5 de septiembre de 2025 eran 53.783 dólares (Baltic Exchange, ruta TD3C).
Esos costes no figuran en ninguna cotización del petróleo. Aparecen cuando el crudo llega, dentro del precio que una refinería europea paga por su materia prima.
5. Qué significa esto para los hogares en Europa
El precio del gasóleo de calefacción subió esta semana en los cuatro países observados. El 7 de septiembre costaba en Alemania 1.520,90 euros por 1.000 litros, frente a los 1.401,80 euros de una semana antes. En Austria el valor era de 1.710,50 euros (un 6,4 por ciento más), en Francia de 1.792,50 euros (un 7,2 por ciento más) y en España de 1.396,20 euros (un 5,6 por ciento más). Todos los datos proceden del boletín petrolero de la UE, a 07/09/2026.
La comparación con la cotización muestra cómo funciona la transmisión: el Brent ganó en esa misma semana un 12,7 por ciento y el gasóleo alemán un 8,5 por ciento. Una parte de la diferencia son los impuestos y gravámenes, que se aplican como una cantidad fija por litro y amortiguan el movimiento porcentual. Otra parte es el desfase temporal: el boletín recoge la situación del lunes, mientras que el salto en el mercado de futuros se produjo el miércoles y el jueves. Ese salto solo entra en la estadística de la semana siguiente.
Calculado sobre un pedido de 3.000 litros, la diferencia entre el 31 de agosto y el 7 de septiembre ronda los 357 euros. Los valores semanales por país están en nuestros datos por país, y la calculadora de la página de inicio traduce todo eso a las cifras de tu hogar.