1. Lo que ha pasado esta semana
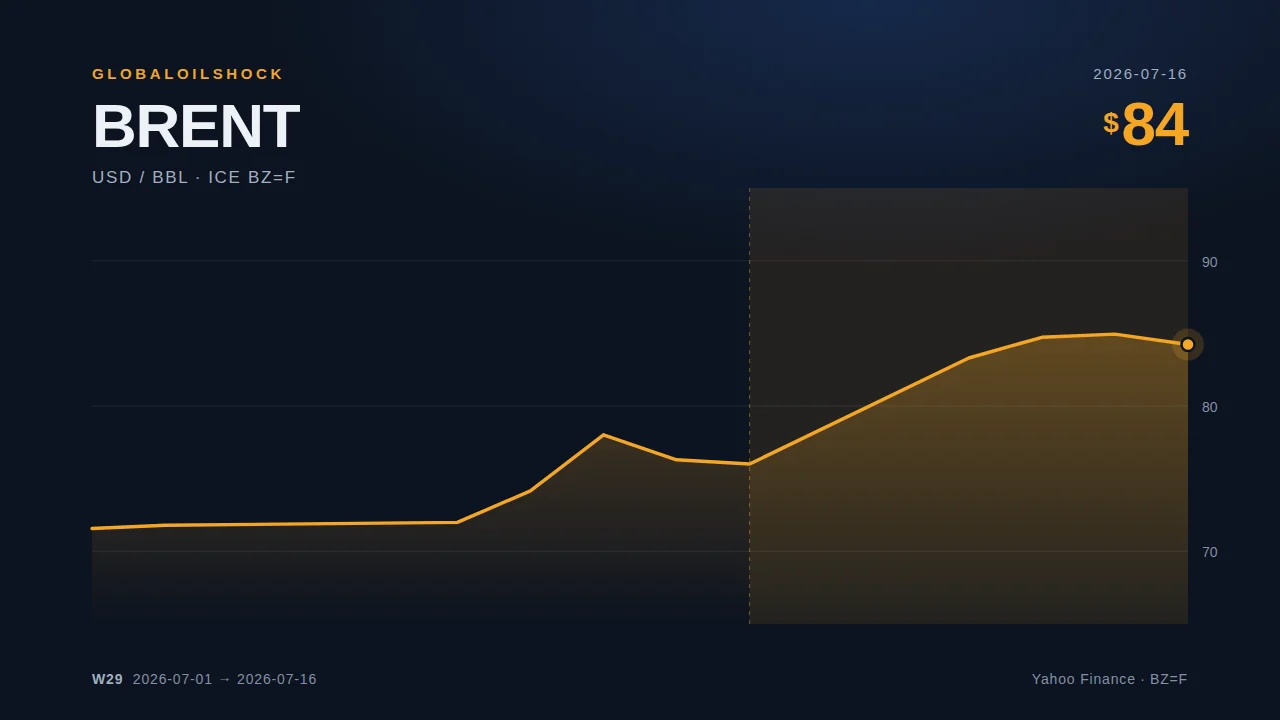
El punto de partida está en el 8 de julio, cuando se rompió la tregua que Estados Unidos e Irán habían acordado en primavera. Dos días después, el 10 de julio, el contrato de futuros sobre el Brent todavía cerraba en 76,01 dólares estadounidenses por barril (Yahoo Finance, BZ=F, cierre diario).
El 11 de julio la marina de los Guardianes de la Revolución declaró cerrado el estrecho de Ormuz. Al Jazeera, Axios y Bloomberg lo recogieron de forma coincidente. Las formulaciones del lado iraní no eran idénticas: se habló tanto de un cierre para todos los buques como de una advertencia sobre el paso (Al Jazeera, 11/07/2026).
El 13 de julio, primera sesión posterior, el Brent cerró en 83,30 dólares, un 9,6 por ciento por encima del cierre del viernes.
El 14 de julio, a las 16 horas de la costa este estadounidense, el Mando Central CENTCOM devolvió la vigencia al bloqueo contra los buques con origen o destino en puertos iraníes. Irán declaró entonces nulo el memorando en el que se apoyaba (CENTCOM, 13/07/2026).
2. El precio del petróleo: un shock de noticias, no una falta de suministro
Casi todo el avance de la semana cabe en una sola jornada. El contrato de futuros pasó de 76,01 dólares el 10 de julio a 84,23 dólares el 16 de julio, un 10,8 por ciento, y el grueso del recorrido se hizo el primer día de negociación posterior a la declaración.
Ese es el perfil de un shock de noticias. El mercado revisa un riesgo en cuanto la información existe, no al ritmo al que cambia de verdad el suministro. En esta semana no dejó de producir ni un solo yacimiento; lo que cayó fue un anuncio.
La referencia ayuda a medirlo: el 1 de julio el cierre estaba todavía en 71,57 dólares. En poco más de dos semanas se convirtieron en 84,23 dólares. Hasta qué punto pueden separarse el mercado de futuros y el mercado al contado quedó mucho más a la vista en las semanas siguientes.
3. Un cierre y un bloqueo no son lo mismo
Los dos hechos de esta semana se parecen y funcionan de manera distinta. Distinguirlos explica por qué las cifras de este periodo resultan tan difíciles de fijar.
La declaración iraní del 11 de julio se dirige a todos los buques que quieran atravesar el estrecho. No es una resolución administrativa, sino un aviso respaldado por medios militares. Quién navega lo deciden al final la naviera y la aseguradora, y el precio de esa decisión es la prima de riesgo de guerra.
El bloqueo estadounidense del 14 de julio apunta, en cambio, de forma selectiva a los buques con origen o destino en puertos iraníes. Golpea sobre todo la exportación por la isla de Kharg, el principal punto de carga de Irán. El resto del tráfico del Golfo no queda afectado de forma directa por esa medida, aunque sí por la declaración de los Guardianes de la Revolución.
Las dos cosas juntas hicieron que en las semanas siguientes apenas hubiera cifras de paso fiables. En zonas de riesgo los buques apagan sus transpondedores, así que los recuentos basados en AIS subestiman el tráfico. Desde entonces arrastramos esa reserva en cada cifra referida al estrecho.
4. Qué significa esto para los hogares en Europa
El precio del gasóleo de calefacción reaccionó antes de lo habitual. El 13 de julio, 1.000 litros costaban en Alemania 1.248,70 euros, frente a los 1.163,40 euros de una semana antes. En Austria el valor subió hasta 1.411,30 euros (un 8,0 por ciento más), en Francia hasta 1.505,70 euros (un 6,0 por ciento más) y en España hasta 1.110,70 euros (un 3,0 por ciento más). Todos los valores proceden del boletín petrolero de la UE, a 13/07/2026.
La rapidez inusual de ese traslado tiene un motivo que nada tiene que ver con el precio de compra: tras una noticia como la del 11 de julio, muchos hogares encargan a la vez. Los distribuidores ajustan entonces sus tarifas no solo al coste de aprovisionamiento, sino también a la demanda.
Los valores semanales por país figuran en nuestro hub de datos, allí con la serie de 52 semanas. Lo que de ahí se sigue para cada hogar depende del consumo y del tipo de calefacción.