1. Lo que ha pasado esta semana
El 1 de septiembre, el puerto báltico de Ust-Luga volvió a ser atacado, el segundo golpe en tres semanas. Según el gobernador, la defensa antiaérea interceptó 52 drones y el incendio en el puerto quedó extinguido a las 9:30, hora de Moscú (The Moscow Times, 01/09/2026).
El 2 de septiembre, la autoridad del canal de Panamá bajó el calado admisible para los buques mayores a 14,63 metros y, un día después, los tránsitos diarios de 36 a 34. El motivo era el bajo nivel del lago Gatún (The Rio Times, septiembre de 2026).
El 3 de septiembre salió a la luz la disputa por las cifras de tránsitos en el estrecho de Ormuz. Representantes estadounidenses hablaron de hasta 40 buques al día, el proveedor de datos Kpler contó de 5 a 11 y Lloyd’s List unos 12 (Al Jazeera, 03/09/2026).
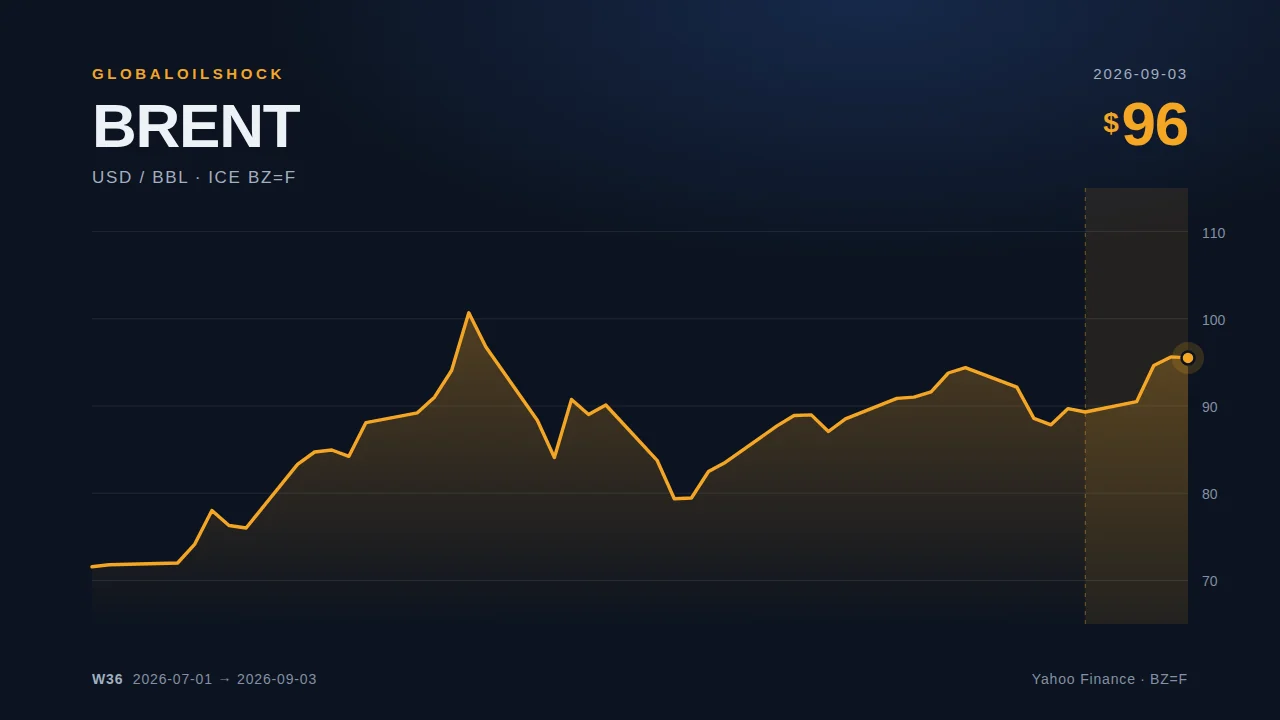
A lo largo de la semana, el contrato de futuros sobre el Brent pasó de 89,70 a 95,52 dólares estadounidenses (Yahoo Finance, BZ=F, cierre diario).
2. Tres fuentes, tres cifras: cómo encajan entre sí
La distancia entre 5 y 40 buques al día es demasiado grande para achacarla a la imprecisión de una medición. Nace de que las tres fuentes cuentan cosas distintas y las cuentan por vías distintas.
Kpler y proveedores similares analizan las señales AIS, es decir, las posiciones que los propios buques emiten. En una zona de riesgo, muchos apagan ese transpondedor. Un recuento basado en AIS da por tanto un mínimo, no el tráfico real.
Lloyd’s List cruza los datos de los buques con información portuaria y de corredores, y por eso llega a una cifra algo más alta.
El dato de los representantes estadounidenses se refiere, según la información publicada, a tránsitos escoltados en convoy, un procedimiento que Estados Unidos organiza y por tanto conoce por completo. Al mismo tiempo, esa parte tiene interés en presentar el estrecho como practicable.
En casos así damos todas las cifras con su fuente en lugar de escoger una. Quien se fía de una sola obtiene una imagen demasiado tranquila o demasiado dramática.
3. Tarifas de flete: el recargo que no figura en la cotización
Fletar un superpetrolero del golfo Pérsico a China costó esta semana unos 704.000 dólares estadounidenses al día. El 5 de septiembre de 2025 eran 53.783 dólares (Baltic Exchange, ruta TD3C). Es aproximadamente trece veces más.
A eso se suma el seguro: del 7,5 al 10 por ciento del valor del buque en travesías de alto riesgo, frente a un 0,25 por ciento antes de la guerra (AXS Marine, informe semanal, semana 35/2026).
Las dos partidas juntas explican un dato que apareció esta semana en el informe del mercado petrolero de la Agencia Internacional de la Energía: a principios de septiembre, el diésel superaba en el mercado mayorista estadounidense los 200 dólares estadounidenses por barril, o sea, más de 1,25 dólares por litro antes de impuestos, un 94 por ciento más que antes de la guerra (IEA Oil Market Report, septiembre de 2026). El contrato de futuros sobre el crudo estaba en el mismo periodo un 30 por ciento por encima del nivel previo a la guerra.
Quien quiera entender por qué los precios al consumo suben más que la cotización citada hallará la respuesta en ese hueco, y no en la materia prima. En el fondo se trata de la vieja distinción entre el precio al contado y el mercado de futuros: uno paga el barril que ya navega, el otro apuesta por el que llegará.
4. Panamá: una crisis que no tiene que ver con la guerra
Los recortes del canal de Panamá responden a una causa distinta de todo lo demás en este repaso. El canal funciona con agua dulce del lago Gatún y cada esclusada consume una cantidad considerable. Si el nivel baja, la autoridad tiene que dejar pasar menos buques o reducir el calado admisible. Esta semana hizo las dos cosas.
Para el mercado petrolero el canal cuenta sobre todo como vía para el gas licuado y para los productos que salen de la costa estadounidense del Golfo hacia Asia. Si se estrecha, esas cargas rodean el cabo de Hornos o pasan por el canal de Suez, y ambas alternativas resultan ahora más largas o más caras de lo habitual.
El caso explica por qué en nuestro seguimiento de las rutas marítimas distinguimos las causas. Una sequía no es un ataque, pero produce el mismo efecto. La clasificación del punto figura allí con su fecha y su fuente.
5. Qué significa esto para los hogares en Europa
El 31 de agosto, el gasóleo de calefacción costaba en Alemania 1.401,80 euros por 1.000 litros, un 5,2 por ciento más que una semana antes. En Austria, por el contrario, el valor bajó a 1.607,10 euros (un 1,7 por ciento menos), en Francia a 1.672,40 euros (un 3,0 por ciento menos) y en España a 1.322,70 euros (un 1,9 por ciento menos). Todos los datos proceden del boletín petrolero de la UE, a 31/08/2026.
Esa dispersión pide explicación, porque el precio de la materia prima subió igual para los cuatro países. En Alemania, el dato de la semana anterior había sido inusualmente bajo y la subida solo recupera terreno. En Austria y en Francia, el nivel de la semana anterior era el más alto desde el comienzo de la crisis, así que siguió un retroceso.
Sobre la cifra de un solo país en una sola semana se puede construir poco. Tiene más sentido mirar la línea de varias semanas, y esa apunta hacia arriba en los cuatro países. Los valores semanales están en nuestros datos por país.