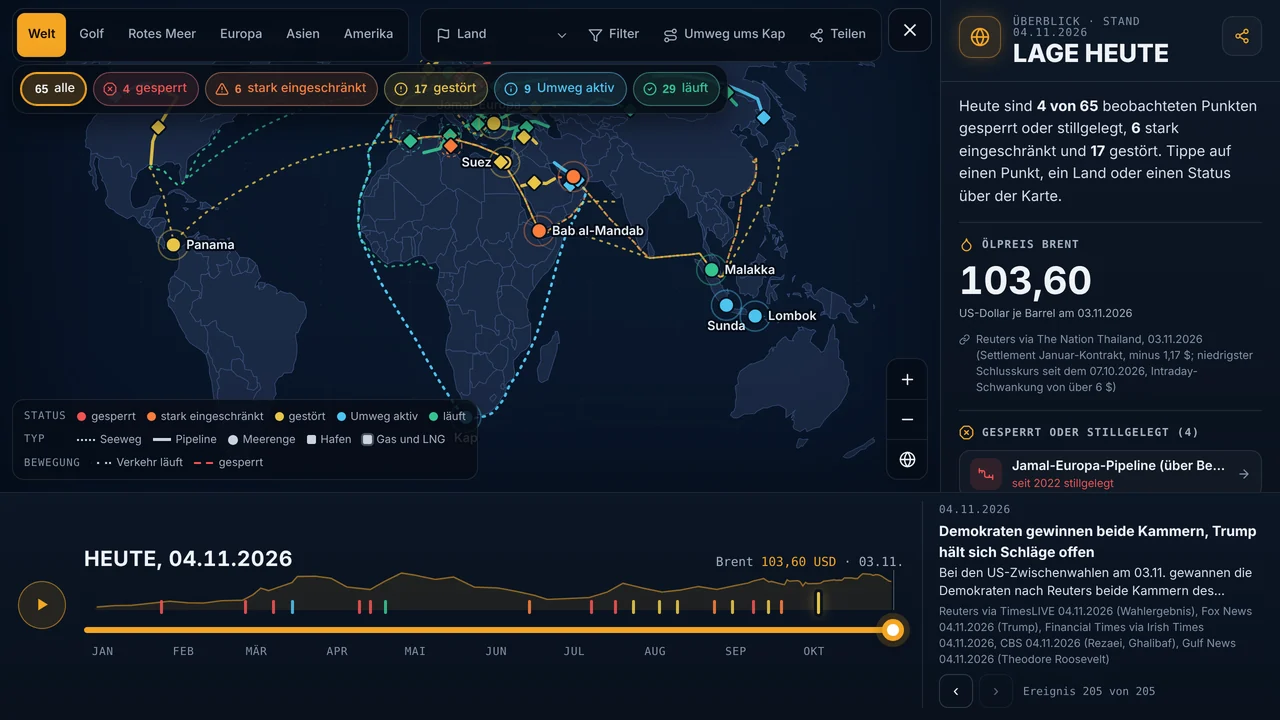
1. Was in dieser Woche passiert ist
Am 30. Oktober traf es einen LNG-Transport. Nach UKMTO-Meldung 188 wurde um 19:01 Uhr UTC ein Handelsschiff rund 40 Seemeilen südlich der iranischen Insel Lavan an der Backbordseite von einem unbekannten Projektil getroffen, mit einem Brand an Bord und sicherer Besatzung. Die Reederei Nakilat und das Lagezentrum JMIC nennen dafür den katarischen LNG-Tanker Al Mayeda, der nach Betreiberangabe sicher und betriebsfähig blieb; nach gCaptain hatte die für Pakistan bestimmte Ladung iranische Freigabe, was den Wert solcher Freigaben in Frage stellt. Katar sprach von einer ernsten Bedrohung der Energiesicherheit. Am selben Tag lief der Brent-Dezember-Kontrakt bei 117,64 Dollar aus, der Oktober schloss mit einem Plus von 13,6 Prozent. In Libyen schloss eine bewaffnete Gruppe das Ventil der Rohölleitung vom Feld Hamada zur Raffinerie Zawiya, der zweite Zugriff auf dieselbe Versorgungslinie innerhalb eines Monats.
Am 31. Oktober wurde ein iranischer Vorschlag bekannt, die Straße binnen zwei Tagen wieder freizugeben, wenn Washington iranische Forderungen erfüllt. Es ist ein Vorschlag, kein vereinbarter Rahmen. Der russische Vizeregierungschef Nowak meldete neue ukrainische Treffer auf drei Raffinerien und einen gaschemischen Komplex; alle russischen Angaben stammen von einer Konfliktpartei.
Am 1. November hielt OPEC plus die Dezember-Förderung zum dritten Mal in Folge unverändert. In der Straße von Hormus wurde nach UKMTO-Meldung 191 ein Offshore-Schlepper nordwestlich der Halbinsel Musandam von einem Projektil getroffen, mit einem Mayday über Kanal 16. Und in Deutschland griff die Füllstandsvorgabe für die Gasspeicher, die klar verfehlt wurde.
Am 2. November brach Brent um 7,63 Prozent auf 104,77 Dollar ein. Als Auslöser nennen Händler Berichte über einen kursierenden Entwurf für ein Ende des Krieges, den Reuters nach einem nicht namentlich genannten Vertreter beschreibt; bestätigt ist er nicht. Am gleichen Tag wurde nach UKMTO-Meldung 192 um 01:36 Uhr UTC ein Tanker rund 72 Seemeilen östlich von Ras al Khafdschi im nördlichen Persischen Golf von zwei Projektilen getroffen, der am weitesten nördlich gemeldete Treffer dieser Woche. Maersk und Hapag-Lloyd teilten mit, den Dienst ME1 zwischen Indien und Europa künftig durch den Suezkanal zu fahren. Am Bab al-Mandab begannen jemenitische Regierungstruppen einen Vorstoß gegen Huthi-Stellungen, die die Schifffahrtsroute überblicken. Und CNN zog für das Schwarze Meer Bilanz: mindestens ein Dutzend getroffene Handelsschiffe in den Wochen zuvor und mindestens 30 getötete oder vermisste Seeleute.
Werte als Tabelle
| Datum | Wert |
|---|---|
| 02.01.2026 | 61,00 $ |
| 09.01.2026 | 63,34 $ |
| 15.01.2026 | 63,76 $ |
| 30.01.2026 | 70,69 $ |
| 06.02.2026 | 68,05 $ |
| 12.02.2026 | 67,52 $ |
| 19.02.2026 | 71,66 $ |
| 27.02.2026 | 72,48 $ |
| 03.03.2026 | 81,49 $ |
| 06.03.2026 | 92,69 $ |
| 09.03.2026 | 88,43 $ |
| 18.03.2026 | 101,99 $ |
| 20.03.2026 | 112,19 $ |
| 27.03.2026 | 112,57 $ |
| 02.04.2026 | 109,03 $ |
| 08.04.2026 | 94,75 $ |
| 17.04.2026 | 90,38 $ |
| 23.04.2026 | 105,07 $ |
| 29.04.2026 | 118,03 $ |
| 04.05.2026 | 114,40 $ |
| 12.05.2026 | 107,27 $ |
| 19.05.2026 | 111,28 $ |
| 27.05.2026 | 94,29 $ |
| 05.06.2026 | 93,09 $ |
| 12.06.2026 | 87,33 $ |
| 19.06.2026 | 80,57 $ |
| 24.06.2026 | 73,74 $ |
| 10.07.2026 | 76,80 $ |
| 17.07.2026 | 86,09 $ |
| 23.07.2026 | 100,69 $ |
| 31.07.2026 | 92,27 $ |
| 07.08.2026 | 86,04 $ |
| 14.08.2026 | 89,53 $ |
| 21.08.2026 | 95,29 $ |
| 28.08.2026 | 90,55 $ |
| 04.09.2026 | 96,90 $ |
| 09.09.2026 | 101,20 $ |
| 11.09.2026 | 104,61 $ |
| 15.09.2026 | 108,75 $ |
| 16.09.2026 | 105,83 $ |
| 17.09.2026 | 103,12 $ |
| 18.09.2026 | 103,87 $ |
| 21.09.2026 | 100,34 $ |
| 22.09.2026 | 99,25 $ |
| 23.09.2026 | 98,50 $ |
| 24.09.2026 | 106,60 $ |
| 25.09.2026 | 104,32 $ |
| 28.09.2026 | 105,28 $ |
| 29.09.2026 | 103,19 $ |
| 30.09.2026 | 96,38 $ |
| 01.10.2026 | 102,31 $ |
| 02.10.2026 | 100,03 $ |
| 05.10.2026 | 100,32 $ |
| 06.10.2026 | 100,58 $ |
| 07.10.2026 | 101,43 $ |
| 08.10.2026 | 104,28 $ |
| 09.10.2026 | 104,72 $ |
| 12.10.2026 | 106,65 $ |
| 13.10.2026 | 105,69 $ |
| 14.10.2026 | 106,06 $ |
| 15.10.2026 | 105,92 $ |
| 16.10.2026 | 109,86 $ |
| 19.10.2026 | 109,55 $ |
| 20.10.2026 | 108,79 $ |
| 21.10.2026 | 108,82 $ |
| 22.10.2026 | 113,17 $ |
| 23.10.2026 | 116,72 $ |
| 26.10.2026 | 115,81 $ |
| 27.10.2026 | 113,88 $ |
| 28.10.2026 | 115,32 $ |
| 29.10.2026 | 114,88 $ |
| 30.10.2026 | 113,43 $ |
| 02.11.2026 | 104,77 $ |
| 03.11.2026 | 103,60 $ |
In der Nacht zum 3. November trafen US-Streitkräfte nach AP und CBS Ziele auf der iranischen Insel Qeschm, iranische Staatsmedien berichteten von fünf Explosionen. Nach Darstellung eines US-Beamten waren es begrenzte Schläge als Reaktion auf Feuer gegen ein US-Flugzeug und kein Beginn erweiterter Militäraktion; eine unabhängige Schadensbilanz liegt nicht vor. Brent fiel weiter auf 103,60 Dollar. Katarische Unterhändler waren am 2. November aus Teheran zurückgekehrt, und Reuters berichtete von einem katarischen Papier mit einer Rückmeldefrist von 36 Stunden. Ein hoher iranischer Beamter nannte beide Seiten gegenüber Reuters weiter weit von einem Kriegsende entfernt. Aramco meldete für das dritte Quartal einen Nettogewinn von 36,25 Milliarden US-Dollar, ein Plus von 34 Prozent, und die IEA warnte vor den niedrigsten europäischen Gasreserven seit 2013.
Am 4. November stand das Ergebnis der US-Zwischenwahlen fest: Die Demokraten gewannen nach Reuters beide Kammern des Kongresses. Präsident Trump sagte Fox News, ein Teil davon sei Iran gewesen, und erklärte nach einem Bericht der Financial Times, die USA seien geladen und entsichert, es könne aber auch keinen Grund für einen Schlag geben. Für die Lage auf dem Wasser ändert das zunächst nichts.
2. Hormus: vier Treffer, ein getroffener LNG-Tanker, und ein Papier mit 36 Stunden Frist
Vier gemeldete Treffer in vier Tagen, und keine Entspannung in den Zahlen. Die UKMTO protokollierte am 30. Oktober die Meldungen 188 und 189, am 1. November die 191 und am 2. November die 192. Der Treffer auf den katarischen LNG-Tanker Al Mayeda am 30. Oktober ist ein Eingriff in die Flüssiggaskette: Katars Ausfuhren liegen ohnehin seit April unter Force Majeure, die am 27. Oktober bis Ende Dezember verlängert wurde. Der Treffer vom 2. November östlich von Ras al Khafdschi liegt rund 72 Seemeilen vor der saudischen Küste im nördlichen Persischen Golf und damit weiter nördlich als alle vorangegangenen Meldungen dieser Woche.
Die Mengenlage bleibt widersprüchlich, weil die Datendienste Verschiedenes messen. Nach Vortexa lagen die Seeausfuhren aus dem Golf im Oktober bei 17,1 Millionen Barrel am Tag, gegen 18,9 Millionen im September; gezählt werden dort Rohöl, Kondensat und Produkte ohne Flüssiggas. Kpler kommt auf rund 16,1 Millionen gegen 17,09 Millionen im September und zählt dafür Rohöl und Kondensat durch die Straße von Hormus, das Rote Meer und den Golf von Oman, also eine andere Abgrenzung. Der Durchfluss der Straße selbst lag im Oktober bis zum 25. Oktober nach Kpler im Schnitt bei 11,7 Millionen Barrel am Tag, gegen 9,8 Millionen im September und 14,5 Millionen im Februar. Nach Petro-Logistics sind die Mengen, die die Straße verlassen, gegenüber den Spitzen von Anfang Oktober um 2 bis 3 Millionen Barrel am Tag gefallen. Diese Zahlen dürfen nicht gegeneinander gerechnet werden.
Auf iranischer Seite steht die Flotte still. Nach einer Auswertung von Windward vom 3. November halten außerhalb des Golfs 76 von 140 iranisch verbundenen Tankern Warteposition, nur drei davon sind beladen oder teilbeladen; im Golf selbst sind 9 von 25 beladen. An den Ladeterminals der Insel Kharg wurde vom 18. September bis zum 1. November kein Dunkeltanker erkannt.
Unsere Karte stuft die Straße weiter als stark eingeschränkt ein und nicht als gesperrt. Dafür sprechen die unveränderte JMIC-Stufe, die nahezu unveränderte Zahl wartender Schiffe von rund 492 am 25. Oktober auf rund 490 am 3. November, die gestiegene Zahl der von den USA unterstützten Durchfahrten und der deutliche Preisrückgang, der am Markt gegen akute Versorgungsangst spricht. Dagegen sprechen die ununterbrochene Angriffsserie, der Treffer auf einen katarischen LNG-Transport und der Treffer im nördlichen Golf. Die Vermittlung ist bisher ein Vorschlag und kein Ergebnis.
3. Deutschland verfehlt die Speichervorgabe, und die IEA warnt vor dem Winter
Am 1. November griff in Deutschland die Füllstandsvorgabe für die Gasspeicher, und sie wurde klar verfehlt. Verlangt sind 80 Prozent für die meisten Speicher und 45 Prozent für sechs ausgewiesene Porenspeicher, zusammengerechnet rund 70 Prozent im Land; die Vorgabe gilt je Anlage und nicht als Durchschnitt. Die Auswertungen derselben AGSI+ Daten nennen für den 1. November je nach Abrufzeitpunkt und Revision 61,02 bis 61,5 Prozent und für den 2. November rund 60,8 Prozent, womit die Einspeicherung in die Ausspeicherung gekippt ist. Ein Jahr zuvor lagen die Speicher bei rund 75 Prozent. Nach einer Reuters-Auswertung der AGSI+ Reihe, die bis 2011 zurückgeht, ist es der niedrigste Stand für diese Jahreszeit.
Die Einschätzungen gehen auseinander. Der Präsident der Bundesnetzagentur, Klaus Müller, nennt die Versorgung auch ohne Erreichen der Ziele gesichert und das Erreichen der Speicherziele nicht mehr zwingend; die Behörde bewertet das Risiko einer angespannten Versorgung derzeit als gering, und Müller verweist auf die Flüssiggasterminals. Er weist im selben Zusammenhang darauf hin, dass Gas erheblich teurer geworden ist. Das Bundeswirtschaftsministerium verweist auf laufende Gasimporte und sieht die Versorgung nicht gefährdet. Der Geschäftsführer des Speicherverbands INES, Sebastian Heinermann, nennt die verfehlten Ziele dagegen ein ernstzunehmendes Warnsignal und sagt, Deutschland starte mit geringeren Sicherheitsreserven in die Heizperiode und sei bei extremer Kälte angreifbar.
Die IEA warnte am 3. November, Europa gehe mit den niedrigsten Gasreserven seit 2013 in den Winter, und die Speicher könnten bei einem kalten Winter und anhaltender Störung der LNG-Flüsse durch Hormus bis Ende März 2027 unter 10 Prozent fallen. Beide Bedingungen gehören zu der Aussage. Die EU lag am 1. November bei 74,6 Prozent oder 844 von 1.132 Terawattstunden, gegen 82,8 Prozent ein Jahr zuvor; am besten gefüllt war Italien mit rund 91 Prozent.
Der Preis hat sich in dieser Woche dennoch beruhigt. Der TTF-Referenzpreis lag am 30. Oktober bei rund 103 Euro je Megawattstunde, fiel am 2. und 3. November und stand am 4. November bei rund 92,90 Euro. Vor Kriegsbeginn im Februar 2026 waren es rund 30 Euro. Beim Nachschub bleibt das Loch groß: Katar verschiffte im Oktober 2,25 Millionen Tonnen LNG, 0,59 Millionen mehr als im September, aber 66 Prozent weniger als im Oktober 2025, und nach Europa ging keine einzige Tonne, ein Jahr zuvor waren es 0,47 Millionen Tonnen.
4. Suez gewinnt zurück, am Bab al-Mandab beginnt eine Bodenoffensive
Am Suezkanal läuft die Rückverlagerung weiter. Maersk und Hapag-Lloyd teilten am 2. November mit, den Dienst ME1 zwischen Indien und Europa künftig durch den Kanal statt um Afrika zu fahren; die erste Westfahrt läuft nach Branchenmeldungen am 4. November ab Salalah, die erste Ostfahrt ab Tanger, für die Maersk den 13. und Hapag-Lloyd den 12. November nennt. Beide Häuser stellten klar, dass weitere Schritte von der Sicherheitslage im Rotmeerraum abhängen. Nach Alphaliner laufen damit knapp zwei Drittel der Containerkapazität zwischen Asien und Europa wieder über das Rote Meer und den Kanal, gut ein Drittel noch ums Kap der Guten Hoffnung. In Zahlen: 305 Durchfahrten mit 27,6 Millionen Tragfähigkeitstonnen in der Woche vom 19. bis 25. Oktober nach Lloyd's List Intelligence, 2 Prozent weniger als in der Vorwoche, aber 35 Prozent über dem Wochenmittel des Oktobers 2025; die Tonnage bleibt 36 Prozent unter dem Niveau vor der Rotmeerkrise.
Am Bab al-Mandab blieb es auf dem Wasser die ganze Woche ruhig, an Land verschärfte sich die Lage. Die UKMTO meldete im Fenster vom 30. Oktober bis zum 4. November keinen Angriff auf ein Handelsschiff in der Meerenge, im Roten Meer oder im Golf von Aden. Dafür begannen am frühen 2. November jemenitische Regierungstruppen, darunter Einheiten der Southern Giants Brigades und von der saudisch geführten Koalition unterstützt, einen Vorstoß gegen Stellungen der Huthis, die die Schifffahrtsroute überblicken. Eine anonyme Militärquelle der Regierung nannte mindestens neun getötete eigene Soldaten, die Huthis sprachen von schweren Verlusten der Angreifer; keine der Angaben ist überprüft. Zuvor hatte Huthi-Sprecher Yahya Saree am 29. Oktober, berichtet am 30. Oktober, sechs Angriffe auf saudische Ziele erklärt, darunter die Raffinerien Ras Tanura und Rabigh sowie eine Aramco-Anlage in Abqaiq; die saudisch geführte Koalition bestätigte nur das Abfangen zweier auf Riad gerichteter Raketen, und eine unabhängige Bestätigung der Treffer liegt nicht vor.
Im Schwarzen Meer bleibt die Meerenge offen und das Meer dahinter gefährlich. CNN zog am 2. November Bilanz: mindestens ein Dutzend getroffene Handelsschiffe in den Wochen zuvor und mindestens 30 getötete oder vermisste Seeleute. Zum Untergang des Schiffs Contship Jet am 28. Oktober in der bulgarischen Wirtschaftszone kam neues Material: Das liberianisch geflaggte und griechisch bereederte Schiff war von Haifa nach Constanța unterwegs, wurde von drei Seedrohnen getroffen und sank, alle 18 Besatzungsmitglieder wurden gerettet. Wer die Angriffe ausführt, ist nicht erwiesen: CNN schreibt die Welle russischen Drohnen zu, Bulgariens Staatspräsident Rumen Radew sagte schon am 14. Oktober, die Umstände deuteten auf Russland, eine direkte Beteiligung sei aber nicht beweisbar, und Russland hat sich nicht bekannt. Die Verteidigungsminister Bulgariens, Rumäniens und der Türkei verabredeten in Sofia mehr Nachrichtenaustausch und Frühwarnung. Für den Ölfluss zählt vor allem der Hafen: In Noworossijsk verzögert sich die Verladung nach Angaben zweier Händler um fast drei Wochen, und Händler erwarten für den November russische Seerohölexporte 0,1 bis 0,2 Millionen Barrel am Tag unter dem Oktoberniveau.
Bei den Ausweichwegen bewegt sich etwas. Die Vereinigten Arabischen Emirate kündigten am 2. November auf der ADIPEC Investitionen in Exportwege, Lagerkapazität und Schifffahrt an, und Aramco prüft nach der verfügbaren Darstellung zusätzliche Lagerkapazität im Ausland und alternative Exportwege. Über Ceyhan sollen seit dem 1. November 500.000 Barrel am Tag laufen; diese Zahl stammt von einer nicht namentlich genannten Quelle der North Oil Company und ist von offizieller Seite unbestätigt.
5. Was bei Heizöl, Diesel und Gas ankommt
Beim Verbraucherpreis zeigt sich die Woche noch nicht. Das EU-Öl-Bulletin nennt für die Woche zum 26. Oktober in Deutschland 1.750 Euro je 1.000 Liter, 2,2 Prozent mehr als in der Vorwoche mit 1.713 Euro; die Fassung zur Woche zum 2. November war am 4. November noch nicht veröffentlicht. Österreich liegt bei 1.830 Euro, Frankreich bei 1.952 Euro, Spanien bei 1.508 Euro je 1.000 Liter. Spanien ist das einzige der vier Länder mit einem fallenden Wochenwert, rund 0,9 Prozent weniger als in der Vorwoche.
Die Anbieterpreise reagieren schneller, laufen aber auseinander, weil sie andere Abnahmemengen und andere Abrufzeiten abbilden. Am 4. November nennt HeizOel24 für Deutschland im Landesdurchschnitt 172,90 Euro je 100 Liter und 0,16 Prozent mehr als am Vortag, esyoil für 3.000 Liter 171,91 Euro und TECSON 176,70 Euro; die Spanne beträgt rund 5 Euro. In Österreich nennt HeizOel24.at 183,95 Euro je 100 Liter, in der Schweiz nennt heizoel24.ch 171,75 Schweizer Franken je 100 Liter und 1,03 Prozent weniger als am Vortag. In Frankreich nennt prixfioul.fr am 4. November um 06:42 Uhr 1.770 Euro je 1.000 Liter für fioul ordinaire, 30 Euro weniger als am Vortag, und 1.789 Euro für fioul supérieur.
In den Vereinigten Staaten bleibt der nationale Haushaltspreis für Heizöl bei 6,190 US-Dollar je Gallone für die Woche zum 19. Oktober, weil der Wert zur Woche zum 26. Oktober am 4. November nicht abrufbar war; für den Bundesstaat New York weist die EIA ebenfalls den 19. Oktober als jüngste Woche aus, mit 6,417 Dollar je Gallone nach 6,335 zum 12. und 6,227 zum 5. Oktober. Das US-Energieministerium gibt bis zu 315.000 Barrel Heizöl aus der Reserve im Nordosten als Darlehen ab, mit Lieferungen bis zum 13. November; das ist ein Tauschgeschäft mit Rückgabepflicht und keine endgültige Freigabe, und die Menge entspricht weniger als einem Tag des gesamten US-Heizölverbrauchs im Winter. Bei den Beständen liegt für die Woche zum 30. Oktober nur die nichtamtliche Schätzung des American Petroleum Institute vor: Rohöl minus 5,267 Millionen Barrel, Benzin plus 1,427 Millionen, beim Destillat widersprechen sich zwei Zusammenfassungen derselben Daten mit minus 270.000 und minus rund 1,19 Millionen Barrel. Der amtliche EIA-Wochenbericht war am 4. November um 11 Uhr noch nicht veröffentlicht.
Beim Gas lag der TTF-Referenzpreis am 4. November bei rund 92,90 Euro je Megawattstunde, nach rund 103 Euro am 30. Oktober. Was davon beim Haushalt ankommt, hängt am Vertrag und an der Abrechnung und folgt dem Marktpreis mit Verzögerung.