1. Was in dieser Woche passiert ist
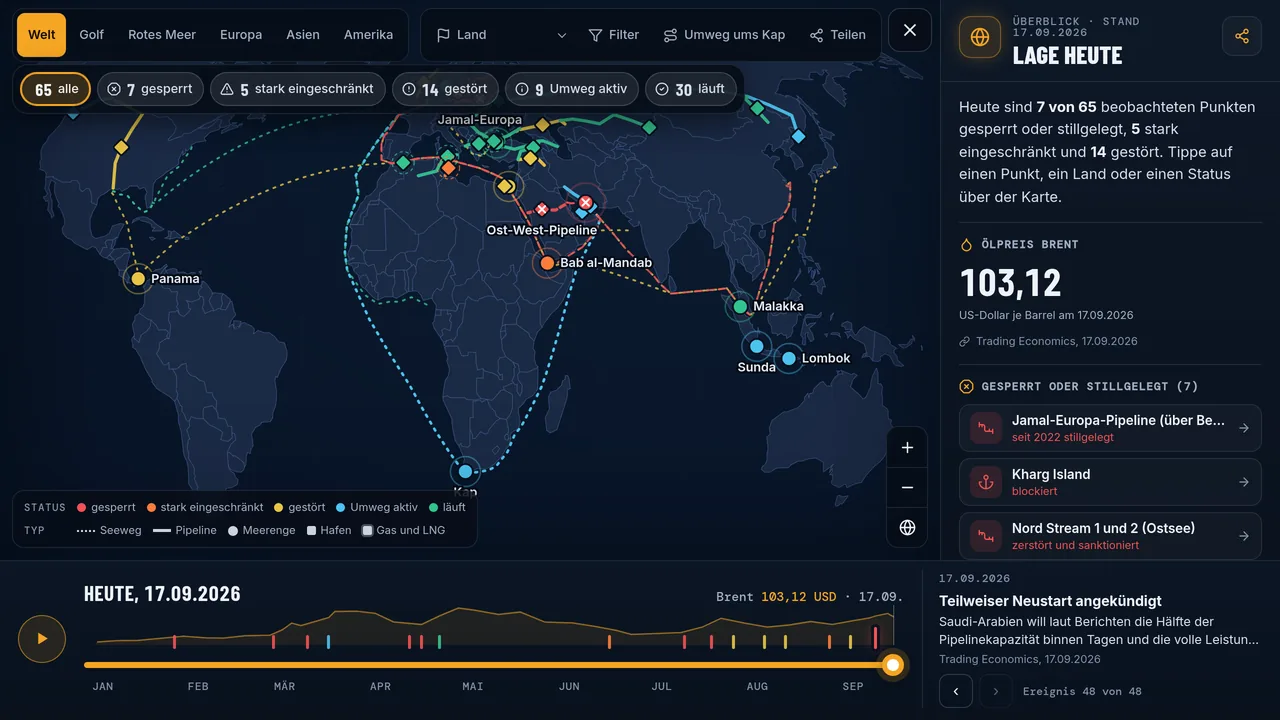
Der Ausgangspunkt liegt am 11. September. Nach Drohnentreffern schaltete Saudi-Arabien die Ost-West-Pipeline vorsorglich ab, die Leitung bringt Rohöl von den Feldern im Osten quer über die Halbinsel zum Roten Meer. Sie ist der wichtigste Weg, der die Straße von Hormus umgeht. Riad nennt den Irak als Startort der Drohnen, Bagdad bestätigte am 13. September die Provinz Maysan. Bekannt hat sich niemand (CNN, 11.09.2026).
Am selben Tag besetzten die Huthis laut Asharq Al-Awsat den Bezirk Dhubab und die Insel Mayun, auch Perim genannt, im Bab al-Mandab. Am 14. September kamen die Inseln Groß- und Klein-Hanish nördlich der Meerenge dazu, nachdem regierungsnahe Kräfte sich zurückgezogen hatten (Euronews, 14.09.2026). Eine förmliche Sperrung der Meerenge gibt es nicht, faktisch liegen aber beide Ufer und die vorgelagerten Inseln in der Hand einer Kriegspartei.
Am 15. September senkte die Panamakanalbehörde die täglichen Durchfahrten von 34 auf 32, die Slots für Panamax-Schiffe auf 23. Zwei Wochen zuvor lag die Zahl noch bei 36 (The Rio Times, September 2026).
Am 17. September berichteten mehrere Medien, Saudi-Arabien wolle die Hälfte der Pipelinekapazität binnen Tagen und die volle Leistung binnen etwa sechs Wochen wiederherstellen. Der Ölpreis gab daraufhin nach (Trading Economics, 17.09.2026).
2. Der Ölpreis: Terminmarkt und Spotmarkt liegen weit auseinander
Der Terminkontrakt auf Brent, der überall als der Ölpreis zitiert wird, notierte am 17. September bei rund 103 US-Dollar je Barrel (Trading Economics, 17.09.2026). Anfang der Woche lag er höher, die Nachricht vom Pipeline-Neustart hat ihn gedrückt.
Der Spotpreis, den die US-Energiebehörde EIA für sofort lieferbares Brent erhebt, lag am 15. September bei 130,80 Dollar. Diese Lücke ist ungewöhnlich und sie ist die eigentliche Nachricht: Wer Öl heute im Tank braucht, zahlt deutlich mehr als jemand, der auf Lieferung in einigen Monaten setzt. Der Markt rechnet also damit, dass sich die Lage entspannt, bezahlt aber die aktuelle Knappheit teuer.
Für Haushalte zählt der Spotmarkt mehr als der Terminmarkt, denn Heizöl, Diesel und Benzin werden aus dem gekauft, was jetzt fließt. Das erklärt, warum die Preise an der Zapfsäule nicht sofort mitgehen, wenn Brent an einem Tag um drei Dollar fällt.
3. Rotes Meer: Beide Ufer in der Hand einer Kriegspartei
Das Bab al-Mandab ist an der engsten Stelle rund 30 Kilometer breit. Wer die Ufer und die Inseln darin kontrolliert, kann Schiffe beobachten, ansprechen und im Ernstfall beschießen, ohne die Meerenge formell zu sperren. Genau das ist der Zustand seit dieser Woche.
Die Folge steht nicht in den Meldungen, sondern in den Frachtraten. Die Charter eines Supertankers vom Persischen Golf nach China kostete in Kalenderwoche 36 rund 704.000 US-Dollar am Tag, am 5. September 2025 waren es 53.783 Dollar (Baltic Exchange, Route TD3C). Die Kriegsrisiko-Versicherung für Fahrten mit hohem Risiko liegt laut AXS Marine bei 7,5 bis 10 Prozent des Schiffswerts, vor dem Krieg waren rund 0,25 Prozent üblich (AXS Marine, Wochenbericht KW 35/2026).
Wer ums Kap der Guten Hoffnung ausweicht, fährt laut U.S. EIA vom Golf nach Rotterdam etwa 35 statt 19 Tage. Diese Tage tauchen später als Aufschlag in jedem Liter auf, der in Europa ankommt.
4. Ost-West-Pipeline: Was ein Teilneustart wirklich bedeutet
Die Ost-West-Pipeline hat eine Nennkapazität von rund fünf Millionen Barrel am Tag. Solange sie steht, muss saudisches Öl für Europa den Weg durch die Straße von Hormus nehmen, also genau durch das Nadelöhr, das die Leitung eigentlich umgehen soll.
Ein Teilneustart mit der Hälfte der Kapazität ist deshalb mehr als eine Randnotiz, aber weniger als eine Entwarnung. Erstens ist die Ankündigung bisher nicht durch eine Betreibermitteilung bestätigt, sondern durch Berichte über Regierungsangaben. Zweitens hilft die Leitung nur, wenn am Ausgang verladen werden kann: Der Hafen Yanbu am Roten Meer exportierte zuletzt kein Rohöl. Drittens liegt der Weg von Yanbu nach Europa durch dasselbe Rote Meer, über das der Abschnitt davor handelt.
Wir haben die Einstufung der Pipeline in der Lagekarte deshalb noch nicht verändert. Sie bleibt auf stillgelegt, bis Verladungen belegt sind. Der Zwischenstand steht in der Zeitleiste der Karte, jeder Eintrag mit Quelle.
5. Was das für Haushalte in Europa heißt
Heizöl kostete in Deutschland am 14. September 1.683 Euro je 1.000 Liter, in Österreich 1.803,71 Euro, in Frankreich 1.853,52 Euro und in Spanien 1.405,09 Euro (EU-Öl-Bulletin, Stand 14.09.2026). An der Zapfsäule lag Diesel in Frankreich am 17. September bei 2,389 Euro je Liter (prix-carburants.gouv.fr), in Spanien bei 1,914 Euro (Ministerium für den ökologischen Wandel).
Beim Gas ist die Ausgangslage vor dem Winter schwächer als in den Vorjahren. Die deutschen Speicher waren am 15. September zu 55,96 Prozent gefüllt, ein Jahr zuvor zu 75,62 Prozent. In der gesamten EU sind es 68,66 Prozent, in Österreich 67,16 Prozent, in den Niederlanden 53,24 Prozent (GIE AGSI+, 15.09.2026). Die deutschen LNG-Terminals waren zu 27,6 Prozent ausgelastet (GIE ALSI, 15.09.2026).
Die US-Reserve hat in derselben Woche leicht abgegeben: 284,96 Millionen Barrel am 11. September nach 285,36 Millionen eine Woche zuvor (U.S. EIA). Ein Auffüllen, das den Weltmarkt entlasten würde, ist daraus nicht abzulesen.
Was daraus für den eigenen Haushalt folgt, hängt am Verbrauch und an der Art der Wärme. Der Rechner auf der Startseite führt die aktuellen Preise mit den eigenen Verbrauchszahlen zusammen.