
Déplacement progressif de la monnaie du commerce pétrolier hors du dollar américain, vers le rouble, le yuan, et à terme les règlements basés sur des MNBC (CBDC) BRICS.
Le système pétrodollar est né de manière informelle entre les États-Unis et l'Arabie saoudite en 1974 : pétrole tarifé et négocié en USD, excédents saoudiens placés en bons du Trésor américain, en échange de garanties de sécurité américaines. Cet arrangement a soutenu le dollar comme monnaie mondiale de réserve pendant 50 ans, malgré la critique croissante de la politique de sanctions américaines.
L'érosion est devenue visible en 2022. Poutine a exigé le 31 mars 2022 un paiement en roubles des États « inamicaux » pour le gaz (de facto via un compte Gazprombank qui convertissait l'EUR/USD en interne). Les contrats Russie-Chine se règlent de plus en plus en yuans depuis 2022. L'Arabie saoudite accepte le yuan pour des tranches chinoises depuis 2023, environ 200 000 barils par jour, faible par rapport à la production saoudienne totale de 10 Mb/j, mais symboliquement important.
Histoire : de la fin de Bretton Woods au pétrodollar à l'érosion
1971, choc Nixon. Les États-Unis mettent fin à la convertibilité or du dollar. Les réserves mondiales de change passent à des taux de change flexibles.
1974, accord pétrodollar informel. Le secrétaire au Trésor William Simon et l'Arabie saoudite conviennent : pétrole tarifé en USD, excédents saoudiens placés en bons du Trésor américain, garanties de sécurité américaines. D'autres États OPEP suivent. Le dollar devient la monnaie mondiale de réserve de facto ; sa part dans les réserves de change atteint 71 pour cent en 2000.
2014, premières fissures. Sanctions contre la Russie après l'annexion de la Crimée. La Russie et la Chine commencent des opérations bilatérales yuan-rouble (initialement modestes). Premiers concepts mBridge (BRI + banques centrales) pour des règlements transfrontaliers basés sur les MNBC.
2018, traumatisme des sanctions iraniennes. Trump dénonce le JCPOA, les sanctions secondaires américaines frappent les opérations européennes et chinoises avec l'Iran. La discussion sur les alternatives au USD devient grand public.
2022, exigence rouble de Poutine. Le 31 mars, la Russie exige le paiement en roubles des États « inamicaux » pour le gaz. Mise en œuvre via comptes Gazprombank : l'acheteur paie en EUR, Gazprombank convertit en interne en roubles, la Russie reçoit des roubles.
2023, tranche saoudienne en yuans. La Chine achète environ 200 000 barils par jour à l'Arabie saoudite en yuans. Symboliquement important : première fois en 50 ans que l'Arabie saoudite tarife des volumes substantiels hors du USD.
2024, élargissement des BRICS+. L'Iran, les Émirats arabes unis, l'Égypte, l'Éthiopie rejoignent les BRICS. Le projet mBridge devient opérationnel (BRI + Chine + HKMA + Émirats + Thaïlande). Discussion sur une monnaie de réserve BRICS, mais aucun modèle concret.
Mécanique : rouble, yuan, mBridge, comment fonctionnent techniquement les règlements alternatifs
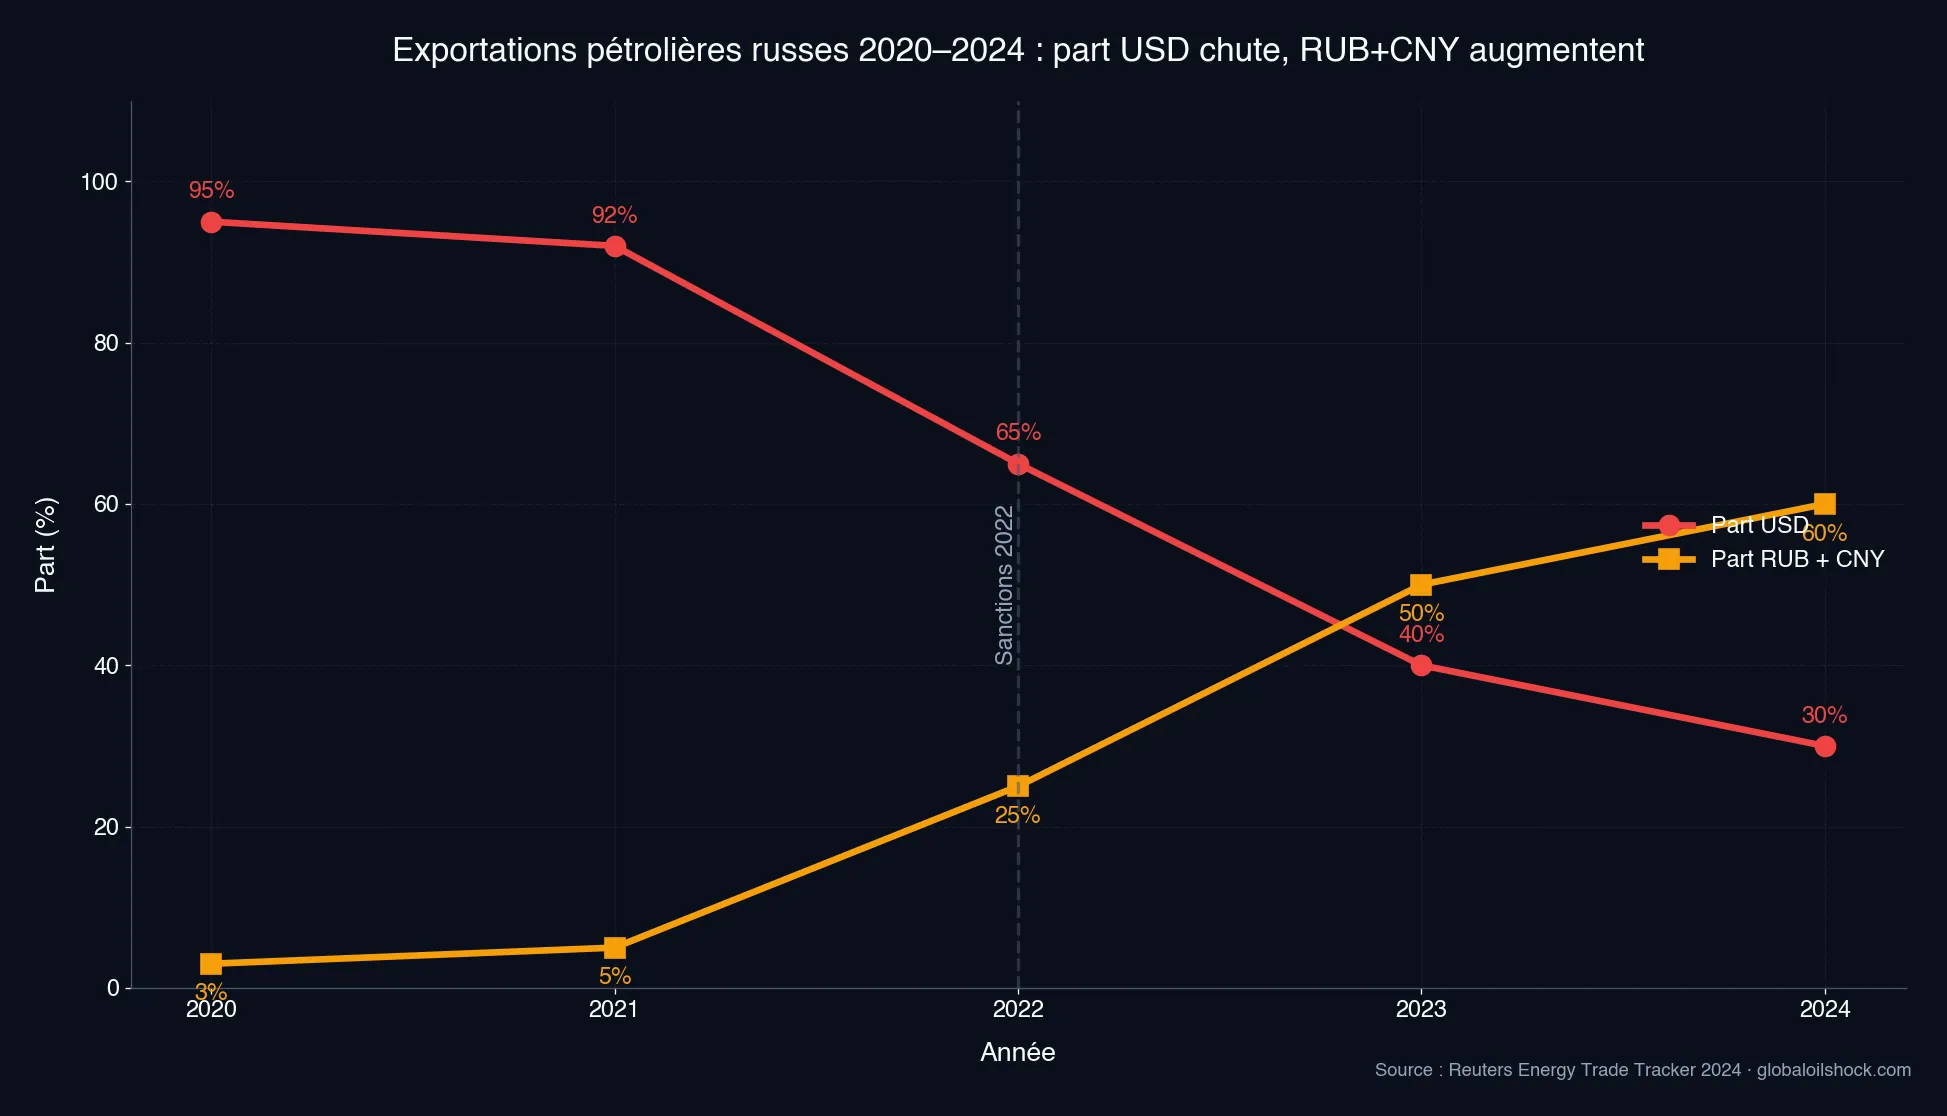
Le dollar dans le commerce pétrolier a deux fonctions : la tarification (Brent coté en USD) et le règlement (la cargaison de pétrolier est payée en USD). Les monnaies alternatives peuvent remplacer l'une ou les deux.
Modèle rouble Russie 2022 : la tarification reste formellement en EUR/USD, le règlement passe par Gazprombank en roubles. L'acheteur paie en EUR, Gazprombank convertit en interne, la Russie reçoit des roubles. Contournement effectif des sanctions contre la banque centrale russe, puisque Gazprombank (non sanctionnée) gère la conversion.
Modèle yuan Arabie-Chine 2023 : tarification en USD (contre le benchmark Brent), règlement en yuans. La Chine paie en CNY, l'Arabie saoudite place ses excédents en partie dans des obligations d'État chinoises. Volumes faibles, mais précédent.
Modèle mBridge (en développement) : la Banque des règlements internationaux (BRI) + la PBOC chinoise + la HKMA de Hong Kong + la CBUAE émiratie + la BoT thaïlandaise ont construit un système de règlement basé sur les MNBC qui traite les paiements transfrontaliers en 7 secondes au lieu de 2–5 jours, totalement sans SWIFT, totalement sans dollar comme intermédiaire. Opérationnel en 2024 pour des transactions test sélectionnées.
Exemple : ce que les tendances rouble-yuan signifient pour la BCE
La part du dollar dans les réserves de change mondiales est passée de 71 pour cent (2000) à 58 pour cent (Q3 2024, données COFER du FMI). Le principal bloc bénéficiaire de cette perte n'a pas été le rouble ou le yuan, mais l'or (part de 10 à 16 pour cent), le CAD/AUD/CHF (collectivement +2 pour cent) et les droits de tirage spéciaux (DTS, +1 pour cent). Le yuan est passé de 0 pour cent (2000) à 2,3 pour cent (2024), le rouble est sous 0,5 pour cent.
Pour la BCE (la France a 14,2 pour cent du capital BCE, l'Allemagne 21,4 pour cent), cela signifie : la diversification est possible, mais pas brutale. La BCE détient environ 27 pour cent de ses 478 milliards d'EUR de réserves en or (165 milliards d'EUR en valeur or), 60 pour cent en placements USD, 8 pour cent en CAD/CHF/JPY/AUD, 1,5 pour cent en yuans. La Banque de France a rapatrié de l'or des coffres new-yorkais et londoniens vers Paris en 2014 et 2017, symbole de réévaluation des risques avant la BCE.
Conséquences pour la France : euro stable, mais risque de flotte fantôme
L'effet direct des tendances rouble-yuan sur le prix du fioul français est minime, tant que le Brent reste tarifé en USD, le prix du fioul dépend du taux USD/EUR et du niveau du Brent, pas du mécanisme de règlement. Un EUR 10 pour cent plus fort contre l'USD signifie environ 8 pour cent de prix de fioul plus bas (taux de répercussion typique) ; cette mécanique reste inchangée.
Les conséquences indirectes sont en revanche pertinentes. Premièrement : le pétrole russe est livré via la flotte fantôme (estimée à 600 pétroliers à propriété opaque) vers l'Inde et la Chine. Les raffineries indiennes ré-exportent comme « diesel indien » vers l'Europe, la France achète ainsi indirectement du produit russe à des coûts logistiques plus élevés. Deuxièmement : la prime de risque sur les sanctions américaines diminue, car les destinataires peuvent basculer vers le règlement yuan, cela pourrait à moyen terme affaiblir la volonté américaine d'utiliser les sanctions comme levier, ce qui à son tour augmente la volatilité géopolitique.
Qui est concerné : BCE, Banque de France, importateurs énergétiques
La BCE et la Banque de France observent les tendances avec des sentiments mêlés : la diversification réduit le risque de concentration, mais s'accompagne d'arbitrages liquidité-solvabilité. Les placements en yuans ont une profondeur de marché limitée ; les contrôles chinois des capitaux compliquent la mobilisation rapide en cas de crise.
Les importateurs énergétiques (TotalEnergies, Engie, Veolia) paient encore en USD/EUR, la question du règlement ne se pose pas directement pour eux. Indirectement cependant : coûts plus élevés de sécurité d'approvisionnement par routes plus complexes, plus de charge de conformité au screening des sanctions. L'industrie française à exposition Chine doit réfléchir à la couverture en yuans, car le marché du yuan s'approfondit lentement.